深圳市龙岗区坂田街道坂雪岗大道3012号4层8466室
深圳市龙岗区坂田街道坂雪岗大道3012号4层8466室
crcpahk@163.com
以贸易、跨境收款为主,兼顾合规控成本
核心原则:香港公司最大风险不是税,是账户被关、年审逾期、业务证据链断裂。
1. 年审和报税不是一回事
| 事项 | 时间要求 | 注意事项 |
|---|---|---|
| 公司年审 | 注册周年日后 42天内 | 提交周年申报表,更换商业登记证,逾期罚款递增 |
| 税务申报 | 首份税表通常在注册后约 18个月 下发 | 有银行流水不等于可以零申报 |
2. 有银行流水,通常不能直接零申报
3. 业务资料至少留存5年
建议保留以下资料:
银行尽调、税局抽查都可能查看这些资料。资金流、货物流、单证流应尽量保持一致。
4. 离岸利润豁免不等于自动免税
5. 会计年结日建议固定
优先选择:3月31日或12月31日。
固定年结日便于会计师排期,也更不容易错过报税截止期。
1. 不要让账户信息突然“变脸”
开户时向银行申报过的信息,如:
后续发生重大变化时,建议提前准备业务资料。大额收款、新增高风险地区客户,必要时可提前与客户经理沟通,避免触发风控审查。
2. 严禁代收代付
3. 谨慎处理高风险地区业务
4. 及时回复银行KYC
5. 建议采用多账户策略
如果一家银行账户被关闭,备用账户可以降低对业务的直接冲击。
1. 合同、发票、收款主体要一致
2. 内地与香港公司交易要合规
内地公司与香港公司之间的交易,属于跨境经常项目贸易,通常需要:
内地付汇时,银行可能要求提供完整贸易背景资料。
3. 汇率管理建议分批处理
香港账户多为多币种账户,可考虑:
4. CRS信息交换是现实问题
这些资料在审计、银行尽调、争议处理中都很重要。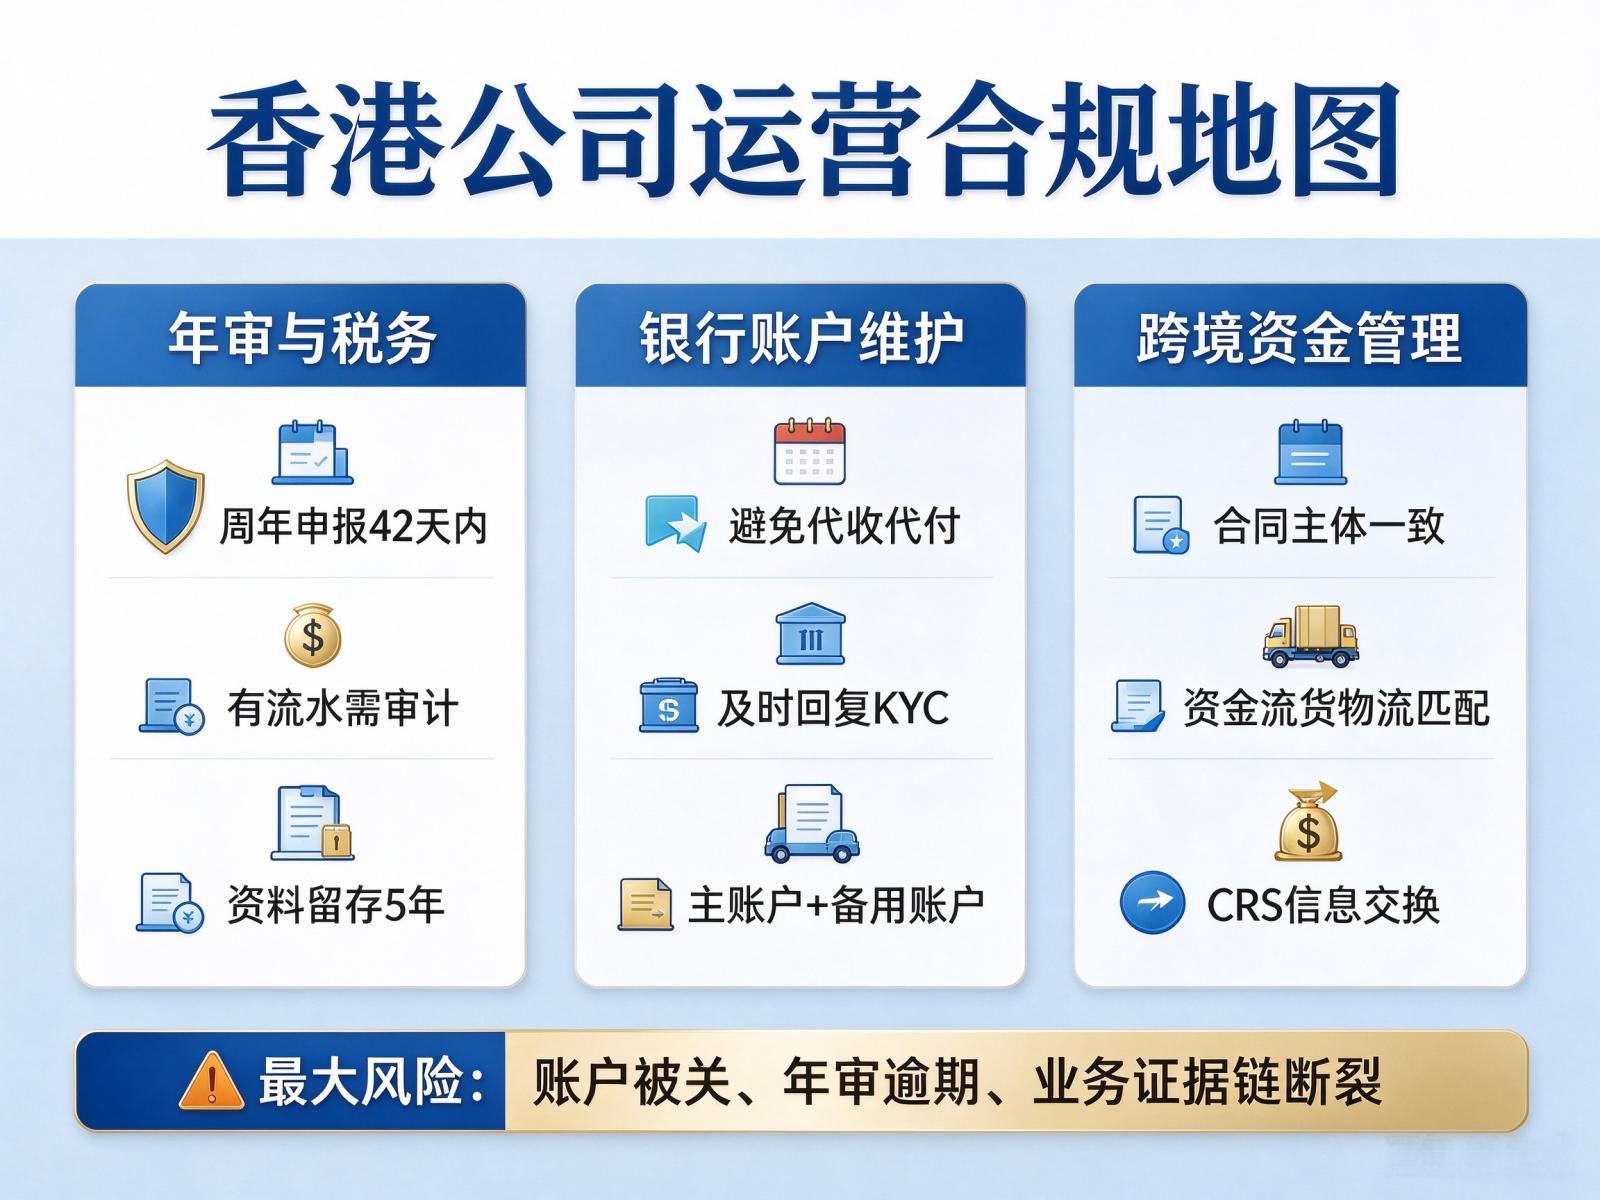
同类变更尽量集中处理,可减少政府文件费用和秘书服务费。
| 风险点 | 说明 |
|---|---|
| 误以为香港公司天然免税 | 香港实行地域来源征税,利润源自香港可能需要缴利得税 |
| 有银行流水仍做零申报 | 风险很高,可能被税局追溯并处罚 |
| 帮他人代收货款 | 极易触发反洗钱审查,导致关户 |
| 注册后长期不管 | 年审逾期会产生罚款,董事可能被列入黑名单 |
| 混淆离岸豁免和银行经济实质 | 银行要求和税局审核标准不同,不能互相替代 |
| 公私账户混同 | 增加银行风控和税务合规风险 |
香港公司运营的重点,不在于盲目追求“零税”,而在于做好三件事:
对于贸易、跨境收款类企业,尤其要把银行流水、合同、发票、物流单据和沟通记录留存好。合规做得越完整,账户被关、被税局稽查的风险就越低。
本文来源:深圳市皇珈财税代理有限公司,发布时间:2026-10-23

皇珈财税专业从事香港及国内外公司注册、商务秘书、报税、年检申报、开立公司/个人帐户、股权转让、地址更改、国际商标等
 粤公网安备44030002010155号